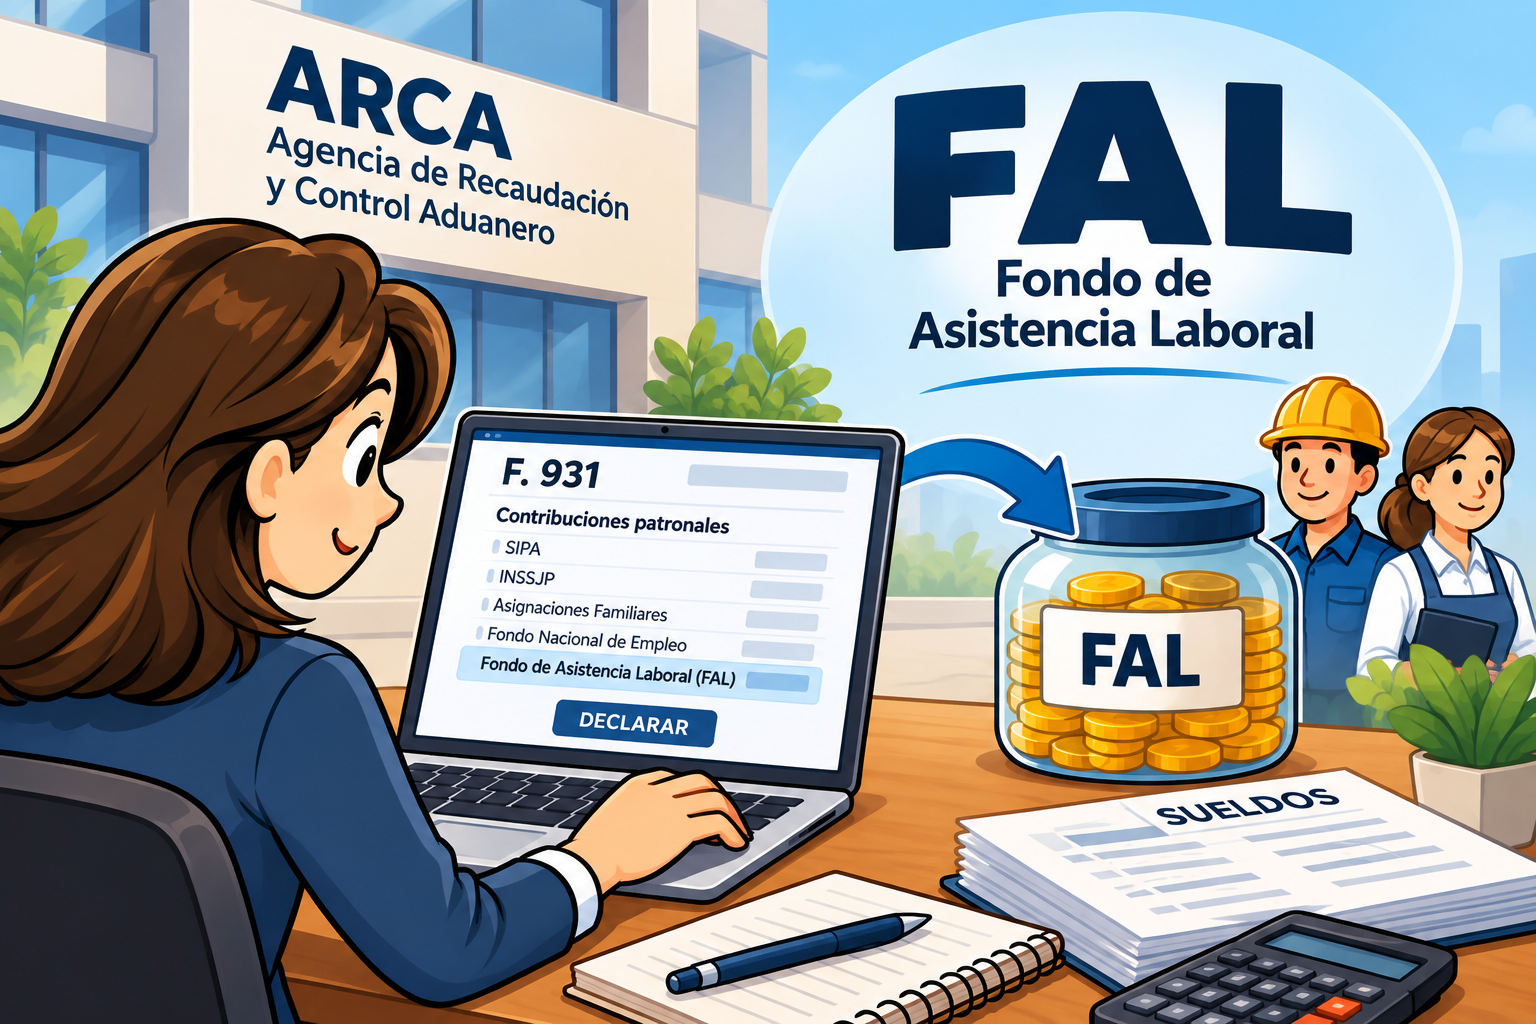
La Resolución General (ARCA) 5907/2026 reglamentó los aspectos operativos para la determinación e ingreso de las contribuciones destinadas al Fondo de Asistencia Laboral (FAL).
El nuevo procedimiento será aplicable a partir del período devengado noviembre de 2026.
Recordemos algunos puntos ya comentados en publicaciones anteriores.
¿Qué es el Fondo de Asistencia Laboral (FAL)?
El FAL fue creado por la Ley 27.802 de Modernización Laboral con el objeto de coadyuvar al cumplimiento de determinadas obligaciones derivadas de la extinción de relaciones laborales, incluyendo distintos supuestos indemnizatorios previstos por la Ley de Contrato de Trabajo y estatutos profesionales. Su instrumentación mediante vehículos de inversión colectiva había sido posteriormente reglamentada por el Decreto 408/2026.
La RG 5907 no crea el Fondo ni establece originalmente sus alícuotas: reglamenta su implementación ante ARCA, particularmente su determinación, declaración e ingreso.
¿Qué empleadores se encuentran alcanzados?
La reglamentación alcanza a los empleadores del sector privado comprendidos en el régimen del FAL. Por su parte, los empleadores pertenecientes al sector público se encuentran excluidos en los términos establecidos por el Decreto 408/2026, aunque deberán cumplir determinadas obligaciones registrales previstas por la nueva resolución.
¿Cuánto deberá aportarse al FAL?
La contribución mensual se calcula sobre las remuneraciones utilizadas como base para determinar las contribuciones patronales con destino al SIPA de cada trabajador registrado.
Las alícuotas son:
- 2,5% para Micro, Pequeñas y Medianas Empresas y determinadas entidades sin fines de lucro debidamente caracterizadas.
- 1% para el resto de los empleadores privados alcanzados.
¿Cómo se acredita la condición de MiPyME?
Para acceder al tratamiento correspondiente a Micro, Pequeñas y Medianas Empresas, el empleador deberá contar con Certificado MiPyME vigente en el período fiscal devengado y encontrarse caracterizado en el Sistema Registral como Micro, Pequeña o Mediana Empresa —tramos 1 y 2—.
¿Qué ocurre con las entidades sin fines de lucro?
Determinadas asociaciones, fundaciones, cooperativas, mutuales, consorcios, cooperadoras, entidades civiles, asociaciones simples y entidades religiosas, entre otras, podrán quedar comprendidas en la categoría que tributa el 2,5%, siempre que cumplan los requisitos establecidos.
Además de encontrarse registradas bajo alguna de las formas jurídicas admitidas, deberán cumplir los parámetros establecidos por la Resolución 220/2019 y tramitar su calificación ante la Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa.
¿Los empleadores deben realizar algún trámite antes de noviembre?
Sí.
Todos los empleadores deberán ingresar a “Simplificación Registral” antes de presentar el F. 931 correspondiente al período devengado noviembre de 2026 e informar si pertenecen al sector privado o al sector público.
Quienes inicien actividades con posterioridad deberán hacerlo antes del primer vencimiento del F.931.
¿Qué es el “ID FAL”?
Es la identificación asociada a la Cuenta Individual del Empleador.
IMPORTANTE: Antes de ingresar la primera contribución al FAL, los empleadores privados deberán ingresar a Simplificación Registral, informar el ID FAL y validar los datos que ARCA haya recibido de la CNV: Entidad Habilitada, Vehículo de Inversión Colectiva (VIC) y CBU correspondiente.
¿Qué sucede si el empleador no informa un ID FAL válido?
ARCA comunicará la situación a la CNV para que se efectúe la asignación de oficio prevista por el Decreto 408/2026.
Mientras no exista un ID FAL válido informado por el empleador o asignado de oficio, las contribuciones destinadas al Fondo permanecerán sin imputación específica. Si la CNV realiza la asignación, ARCA notificará al empleador a través de su Domicilio Fiscal Electrónico.
¿El FAL implica un costo patronal adicional equivalente al 1% o 2,5%?
No.
La RG dispone que “Declaración en línea” calculará automáticamente la contribución al FAL y que su importe será detraído de determinadas contribuciones patronales destinadas a SIPA, INSSJP, Fondo Nacional de Empleo y Asignaciones Familiares.
¿Qué sucede cuando existen reducciones de contribuciones patronales?
La existencia de un régimen de reducción de contribuciones no modifica el cálculo de la contribución al FAL. Sin embargo, cuando el FAL resulte superior a las contribuciones patronales disponibles para efectuar la detracción, el saldo no se traslada a períodos posteriores.
¿Desde cuándo se paga?
La contribución deberá ingresarse a partir del período devengado noviembre de 2026, sin perjuicio del período de carencia previsto por la Ley 27.802 y el Decreto 408/2026.
Formará parte del saldo del F. 931 y vencerá en la misma fecha que los restantes aportes y contribuciones a la seguridad social.
Para su ingreso se establece el código ICS 266-019-019 – Fondo de Asistencia Laboral.